Nom de l’entreprise Lumaberivo
Notre mission, nos principes et notre équipe
J’avoue, je me suis moi-même longtemps méfié des outils trop complexes. Ce qui m’a changé ? Les premiers résultats concrets d’une simulation bien paramétrée sur un portefeuille multi-actifs.
- Q.
-
Quel est l'objectif principal de votre organisation ?
- A.
-
Notre mission consiste à rendre les techniques avancées de simulation Monte Carlo compréhensibles et utiles pour tous ceux qui cherchent à affiner leurs analyses de scénarios financiers. Nous restons focalisés sur des outils concrets, adaptés à chaque contexte et évoluant avec les marchés.
- Q.
-
Comment sélectionnez-vous vos méthodes d'analyse ?
- A.
-
Nous avons choisi de ne pas nous limiter à une approche théorique. Chaque outil que nous présentons est testé sur des jeux de données réels, avec une attention particulière portée à la transparence des modèles utilisés.
- Q.
-
Pourquoi privilégier la simulation Monte Carlo ?
- A.
-
Nous sommes convaincus que la planification sur plusieurs années exige des outils capables de simuler une large variété de scénarios. Notre démarche s'appuie sur la flexibilité et la robustesse des simulations Monte Carlo multi-actifs.
Transparence avant tout
Je crois qu’un outil ne vaut que par sa capacité à éclairer des choix réels. C’est pourquoi nous privilégions des méthodes qui offrent une lisibilité maximale sur les hypothèses et les résultats.
Amélioration continue
Nos modèles sont sans cesse confrontés à de nouvelles données et scénarios. Cela garantit une adaptation continue aux évolutions des marchés financiers.
Gestion de l’incertitude
L’analyse multi-actifs requiert de jongler avec l’incertitude. Nous mettons l’accent sur la gestion des risques plutôt que sur l’illusion de certitudes.
Personnalisation méthodique
Chaque décision s’appuie sur des scénarios construits sur mesure, adaptés à l’horizon de planification et au niveau de détail souhaité.
Une équipe d’experts, praticiens et analystes passionnés
Rien n’avance sans un collectif exigeant et curieux. Notre équipe regroupe des spécialistes
de la modélisation, des praticiens de la finance appliquée et des conseillers externes, tous
engagés dans une démarche de partage et de remise en question continue. Chaque membre
apporte une expertise unique sur la simulation Monte Carlo, l’analyse des scénarios
extrêmes, la gestion du risque et l’explicabilité des modèles.
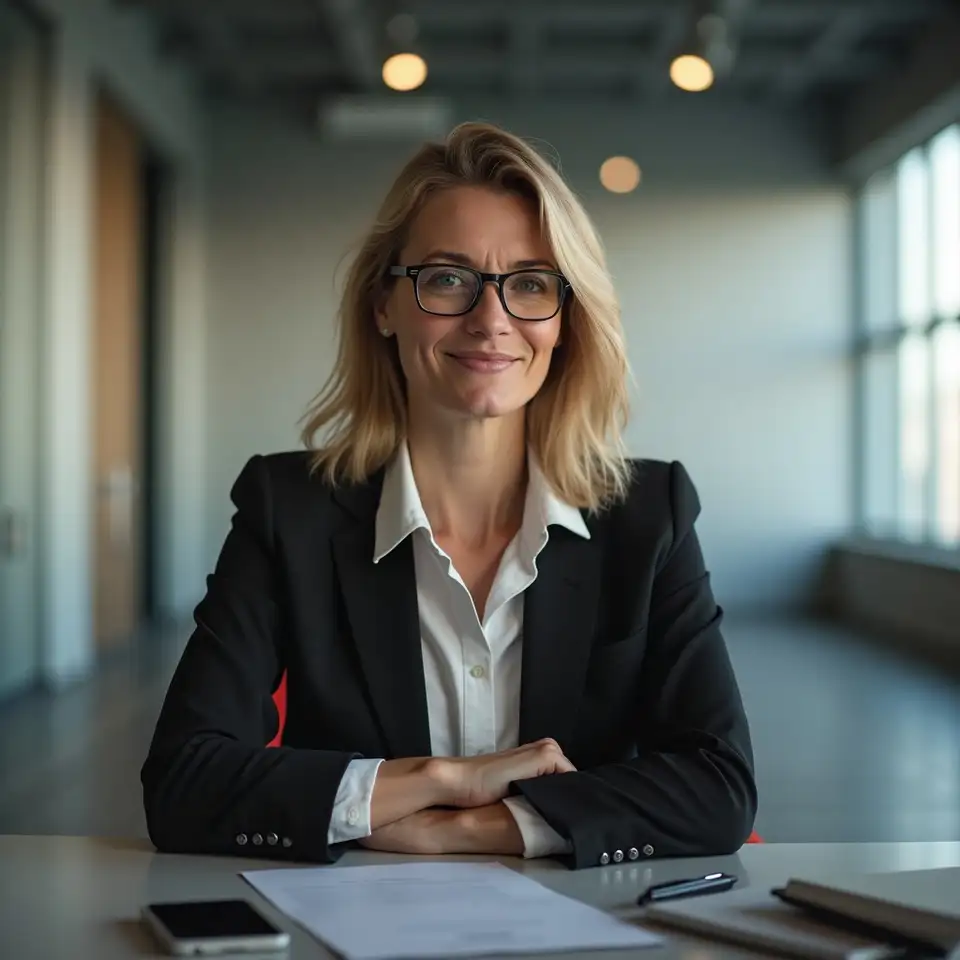
Sophie Martin-Durand
Responsable modélisation quantitative
Années d’expérience
Basé à
Paris, France
Domaines de spécialisation
Analyse de séries temporelles
Simulation de scénarios financiers
Gestion du risque avancée
Explicabilité des modèles
Je supervise l’intégration de la modélisation statistique dans nos analyses de portefeuilles. Mon parcours m’a permis de travailler sur des problématiques concrètes et d’accompagner des équipes pluridisciplinaires.
Compétences clés
Analyse quantitative
Visualisation de données
Communication claire
Validation de modèles
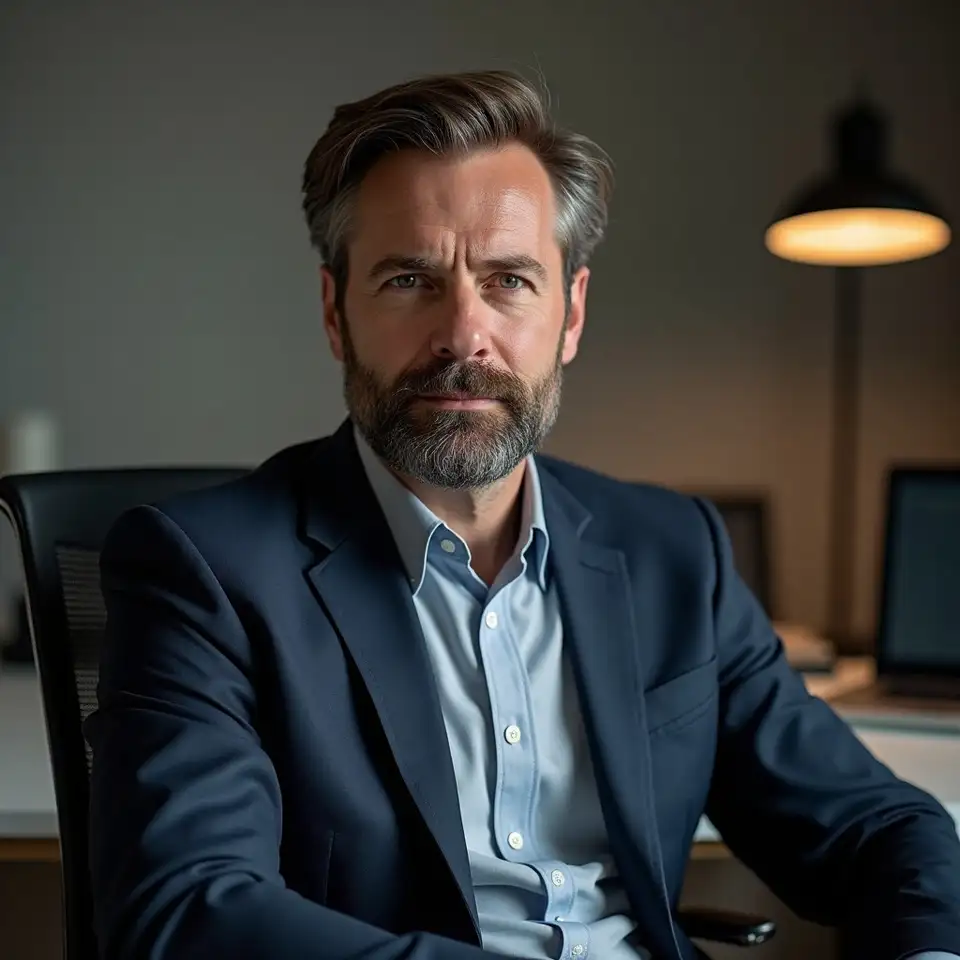
Julien Bernard-Roux
Analyste senior en données
Expérience professionnelle
Basé à
Lyon, France
Domaines de compétence
Gestion de données financières
Automatisation des analyses
Contrôle qualité
Documentation méthodologique
Mon rôle consiste à structurer les jeux de données, assurer la cohérence des hypothèses et documenter chaque étape de nos simulations multi-actifs.
Compétences clés
Organisation des données
Contrôle des processus
Esprit d’analyse
Documentation claire
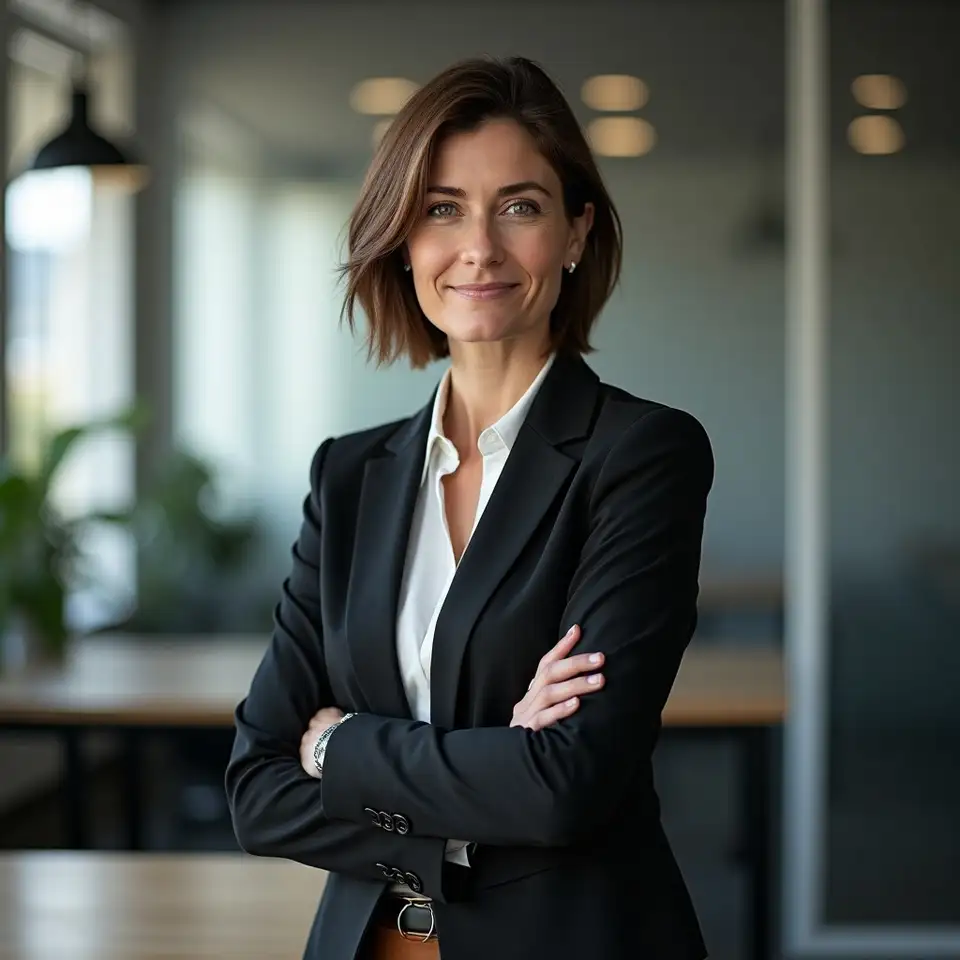
Claire Lefèvre-Morel
Analyste scénarios extrêmes
Expérience secteur financier
Basé à
Toulouse, France
Champs d’intervention
Analyse de scénarios extrêmes
Validation de robustesse
Modélisation multi-actifs
Travail collaboratif
J’interviens lors de la construction de scénarios extrêmes pour vérifier la robustesse des modèles. Mon expérience vient de plusieurs années dans des environnements où l’incertitude est la norme.
Compétences clés
Gestion de projet
Anticipation des risques
Développement de modèles
Esprit d’équipe
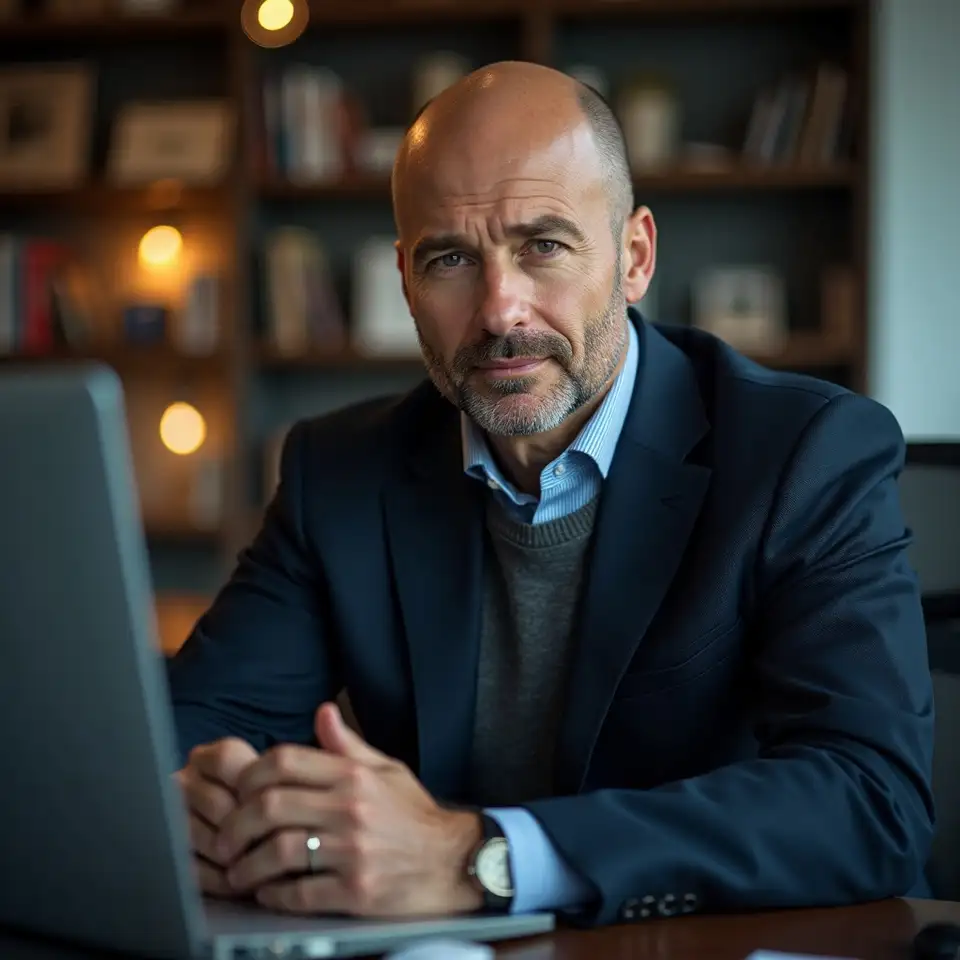
Matthieu Girard-Lacoste
Conseiller externe en stratégie analytique
Parcours conseil
Basé à
Bordeaux, France
Axes d’expertise
Partenariats analytiques
Alignement stratégique
Collaboration externe
Veille méthodologique
J’assure la liaison avec les partenaires extérieurs et veille à l’alignement entre la stratégie analytique et les besoins opérationnels. Mes missions incluent la veille méthodologique et la transmission des meilleures pratiques.
Compétences clés
Gestion des relations
Pilotage stratégique
Veille technique
Animation d’ateliers
Nos distinctions et reconnaissances
Quelques reconnaissances qui témoignent de notre engagement envers la qualité et la précision dans le partage des méthodes Monte Carlo.
Prix Innovation Analytique
Reconnu pour l’innovation dans la vulgarisation des méthodes quantitatives appliquées à la planification financière avancée.
2023Mention Clarté Pédagogique
Mention spéciale pour la clarté pédagogique de nos démonstrations lors d’un colloque sur les simulations de scénarios financiers.
2024Intervenant Forum International
Sélectionné parmi les intervenants de référence lors d’un forum international sur la simulation de portefeuilles.
2022Prix Rigueur Méthodologique
Lauréat pour la rigueur et l’éthique dans la présentation de méthodologies statistiques complexes.
2021